
Beim Asset Deal geht nichts von selbst über. Domain, Texte, Konten, Newsletter-Liste und laufende Verträge folgen jeweils eigenen Regeln, und oft entscheidet ein Dritter mit. Einige Dinge kommen allerdings auch ungefragt mit, darunter bestimmte Steuerschulden und Arbeitsverhältnisse.
Stand: 28. September 2026. Dieser Beitrag gibt die Rechtslage in Deutschland wieder und ersetzt keine Beratung im Einzelfall.
Beim Asset Deal geht bei einem Webprojekt genau das über, was im Vertrag einzeln benannt und danach einzeln übertragen wird. Einen Automatismus gibt es nicht. Domain, Inhalte, Konten, Verträge und Daten folgen jeweils eigenen Regeln, und bei vielen davon entscheidet ein Dritter mit: die Registry, ein Urheber, ein Affiliate-Netzwerk oder die Menschen auf der Newsletter-Liste. Umgekehrt kommen einige wenige Dinge ohne jede Vereinbarung mit, vor allem Arbeitsverhältnisse und bestimmte Steuerschulden des Veräußerers.
Für Betreiber kleiner Projekte ist das keine akademische Frage. Die meisten Nischenseiten, Blogs und kleinen Shops gehören Einzelunternehmern. Da es keine Gesellschaftsanteile gibt, die man verkaufen könnte, ist der Asset Deal hier praktisch die Standardform jeder Übertragung.
Einzelrechtsnachfolge: Jedes Wirtschaftsgut braucht einen eigenen Übertragungsakt
Der Begriff Asset Deal beschreibt den Kauf einzelner Vermögensgegenstände eines Unternehmens. Das Gegenstück ist der Share Deal, bei dem der Käufer Anteile an einer Gesellschaft erwirbt und die Gesellschaft mit allem, was sie besitzt und schuldet, unverändert weiterbesteht.
Juristisch zerfällt der Asset Deal in zwei Ebenen. Der Kaufvertrag nach § 433 BGB verpflichtet den Verkäufer nur, die vereinbarten Gegenstände zu verschaffen. Für Rechte und sonstige Gegenstände, also fast alles, was ein Webprojekt ausmacht, gelten die Kaufvorschriften über § 453 BGB entsprechend. Erfüllt wird dieser Vertrag erst durch separate Übertragungsakte: Sachen wie ein Server im eigenen Rack werden nach § 929 BGB übereignet, Forderungen und Rechte nach §§ 398, 413 BGB abgetreten. Verträge mit Dritten lassen sich nur übertragen, wenn der jeweilige Vertragspartner zustimmt. Wer zusätzlich Schulden des Verkäufers übernehmen soll, braucht nach § 415 BGB die Genehmigung des Gläubigers.
Daraus folgt der sogenannte Bestimmtheitsgrundsatz. Was nicht eindeutig bezeichnet ist, wird nicht wirksam übertragen. Eine Formulierung wie „die Website mit allem Zubehör“ reicht dafür in aller Regel nicht. Deshalb besteht ein sauberer Asset-Deal-Vertrag für ein Webprojekt zu einem großen Teil aus Anlagen: Domainliste, Inhaltsverzeichnis, Kontenliste, Vertragsliste.
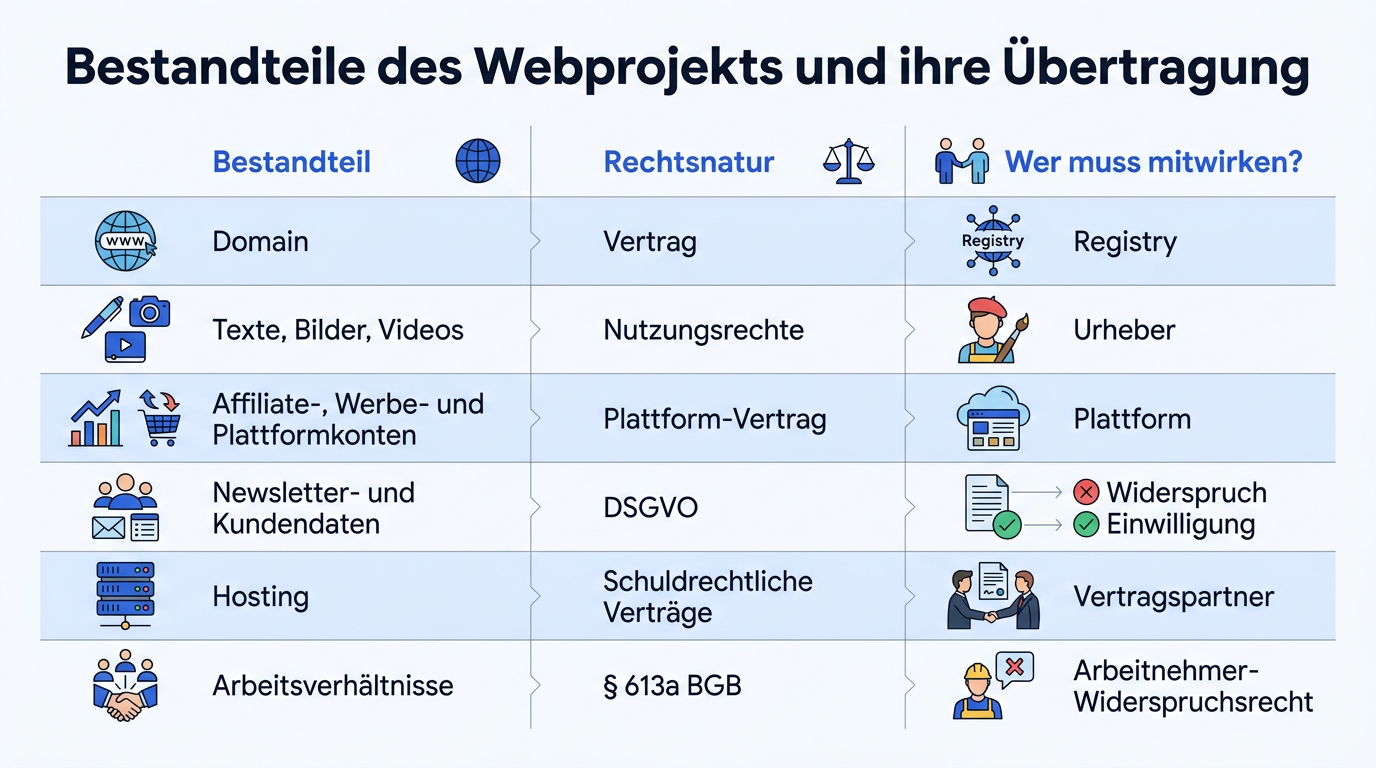
| Bestandteil | Rechtsnatur | Wer muss mitwirken |
|---|---|---|
| Domain | Vertrag mit der Registry, kein Eigentum im sachenrechtlichen Sinn | Registry bzw. Registrar, nach deren Verfahren |
| Texte, Bilder, Videos | Nutzungsrechte nach UrhG, Urheberrecht selbst bleibt beim Urheber | Urheber, außer in den Fällen des § 34 Abs. 3 UrhG |
| Affiliate-, Werbe- und Plattformkonten | Vertrag zwischen Plattform und Kontoinhaber | Plattform nach eigenen Teilnahmebedingungen |
| Newsletter- und Kundendaten | Personenbezogene Daten nach DSGVO | Je nach Fallgruppe: Widerspruchsmöglichkeit oder Einwilligung der Betroffenen |
| Hosting, Dienstleister, Sponsoring | Schuldrechtliche Verträge | Jeweiliger Vertragspartner |
| Arbeitsverhältnisse | Gehen bei Betriebsübergang kraft Gesetzes über (§ 613a BGB) | Niemand, Arbeitnehmer haben ein Widerspruchsrecht |
Quelle: BGB, UrhG, DSGVO sowie Beschlüsse der Datenschutzkonferenz, eigene Zusammenstellung. Stand: 28. September 2026.
Die Domain wechselt über den Vertrag mit der Registry, nicht über den Kaufvertrag
Eine Domain ist rechtlich kein Gegenstand, den man übergeben könnte. Wer eine .de-Domain hält, steht in einem Vertragsverhältnis mit der DENIC, das in der Praxis über einen Registrar abgewickelt wird. Für .at und .ch gelten die Regeln von nic.at beziehungsweise SWITCH. Ein Inhaberwechsel bedeutet also, dass ein neuer Vertragspartner an die Stelle des alten tritt, und zwar nach dem Verfahren der jeweiligen Registry.
Die praktische Konsequenz wird häufig unterschätzt. Solange der Inhaberwechsel nicht vollzogen ist, bleibt der Verkäufer Domaininhaber mit allen Rechten, auch wenn der Kaufpreis längst bezahlt ist. Der Kaufvertrag gibt dem Käufer lediglich einen Anspruch darauf, dass der Verkäufer mitwirkt. Genau deshalb wird die Zahlung in vielen Übergaben an den vollzogenen Inhaberwechsel gekoppelt und nicht an die bloße Herausgabe eines AuthCodes. Der AuthCode ermöglicht den Wechsel des Registrars. Ob damit auch der eingetragene Inhaber wechselt, hängt vom konkreten Ablauf ab.
Bei Inhalten wechseln nur Nutzungsrechte, und nicht immer ohne Zustimmung
Das Urheberrecht selbst ist nach § 29 UrhG nicht übertragbar. Was verkauft werden kann, sind Nutzungsrechte. Hier liegt die größte stille Schwachstelle vieler Webprojekte, denn die Texte stammen oft von wechselnden Freelancern, die Bilder aus Stockarchiven, und ein schriftlicher Vertrag über den Umfang der Rechte fehlt nicht selten.
Die Grundregel steht in § 34 Abs. 1 UrhG: Ein Nutzungsrecht kann nur mit Zustimmung des Urhebers weiterübertragen werden. Für Unternehmensverkäufe gibt es eine Ausnahme. Nach § 34 Abs. 3 UrhG kann ein Nutzungsrecht ohne Zustimmung übertragen werden, wenn dies im Rahmen der Gesamtveräußerung eines Unternehmens oder der Veräußerung von Teilen eines Unternehmens geschieht. Die Ausnahme hat drei Haken, die im Gesetz selbst stehen:
- Der Urheber kann das Nutzungsrecht zurückrufen, wenn ihm die Ausübung durch den Erwerber nach Treu und Glauben nicht zuzumuten ist.
- Hat der Urheber der Übertragung nicht im Einzelfall ausdrücklich zugestimmt, haftet der Erwerber nach § 34 Abs. 4 UrhG gesamtschuldnerisch für die Pflichten des Veräußerers aus dem Vertrag mit dem Urheber. Offene Honorare oder vereinbarte Namensnennungen werden damit auch zum Problem des Käufers.
- Auf Rückrufrecht und Erwerberhaftung kann der Urheber nach § 34 Abs. 5 UrhG nicht im Voraus verzichten.
Ob der Verkauf einer einzelnen Nischenseite aus einem Portfolio als „Teil eines Unternehmens“ gilt, ist eine Einzelfallfrage, zu der es für Webprojekte nach meiner Kenntnis keine gefestigte Rechtsprechung gibt. Wer sich darauf verlässt, verlässt sich auf eine Auslegung.
Bei Stockfotos kommt eine zweite Ebene hinzu. Hier regelt nicht das Gesetz allein, sondern die Lizenz der Bildagentur, ob die Nutzung an einen bestimmten Lizenznehmer gebunden ist. Das muss für jede verwendete Agentur einzeln in deren Lizenzbedingungen nachgelesen werden.
Alte Unterlassungserklärungen bleiben beim Verkäufer
Ein Urteil des Landgerichts Köln zeigt, wie konsequent die Einzelrechtsnachfolge durchschlägt. Ein Unternehmen hatte sich nach einer Abmahnung strafbewehrt verpflichtet, ein bestimmtes Foto nicht mehr zu verwenden. Jahre später übernahm ein anderes Unternehmen dessen Vermögenswerte per Asset Deal und veröffentlichte das Foto erneut. Das Gericht verneinte einen Anspruch auf die Vertragsstrafe, weil der Erwerber nicht Partei des Unterlassungsvertrags geworden war (LG Köln, Urteil vom 26.09.2022, Az. 14 O 225/21).
Das ist für Käufer nur auf den ersten Blick eine gute Nachricht. Dasselbe Gericht verurteilte den Erwerber zur Unterlassung, zur Auskunft und zum Ersatz der Abmahnkosten. Die Vertragsstrafe fiel weg, die Rechtsverletzung blieb. Wer ein Projekt übernimmt und rechtswidrig genutzte Bilder weiter online lässt, begeht damit eine eigene Verletzung. Beim Share Deal sieht es anders aus: Da die Gesellschaft dieselbe bleibt, gilt auch eine von ihr abgegebene Unterlassungserklärung weiter.
Konten und Partnerprogramme richten sich nach den Regeln der Plattform
Analytics-Properties, Search-Console-Zugänge, Affiliate-Konten, Werbekonten und Social-Media-Profile sind rechtlich Verträge zwischen einer Plattform und dem Kontoinhaber. Ein Kaufvertrag zwischen Verkäufer und Käufer ändert daran nichts. Ob und wie ein Konto den Inhaber wechseln darf, bestimmt allein die jeweilige Plattform in ihren Teilnahmebedingungen. Eine allgemeine Regel gibt es nicht.
In der Praxis sind zwei Konstellationen zu unterscheiden. Bei Analyse- und Verwaltungswerkzeugen lässt sich der Zugriff häufig über Nutzer- und Inhaberrechte übertragen, sodass Daten und Historie erhalten bleiben. Bei Konten, über die Geld fließt, hängen dagegen Identität, Steuerdaten und Bankverbindung des bisherigen Inhabers am Konto. Hier läuft es oft darauf hinaus, dass der Käufer ein eigenes Konto eröffnet und die Links oder Werbecodes umstellt.
Ein Punkt gehört deshalb zwingend in den Vertrag: der Stichtag für Einnahmen. Provisionen werden bei vielen Programmen erst Wochen nach dem Verkauf bestätigt und ausgezahlt. Offene Provisionen sind Forderungen des Verkäufers gegen das Netzwerk. Sie könnten grundsätzlich abgetreten werden, doch nach § 399 BGB kann eine Abtretung vertraglich ausgeschlossen sein, und das Netzwerk zahlt ohnehin an den Kontoinhaber. Sauber ist eine interne Regelung, wem Umsätze vor und nach dem Stichtag zustehen und wie der Ausgleich zwischen den Parteien erfolgt.
Newsletter- und Kundendaten: Die Aufsichtsbehörden unterscheiden nach Fallgruppen
Eine Newsletter-Liste oder ein Kundenstamm ist für viele Projekte der wertvollste Bestandteil. Datenschutzrechtlich ist ihre Übertragung eine Übermittlung personenbezogener Daten, die eine Rechtsgrundlage braucht. Maßgeblich für die Praxis sind die Beschlüsse der Datenschutzkonferenz (DSK), der Konferenz der Aufsichtsbehörden von Bund und Ländern.
Der Beschluss von 2019 hatte die sogenannte Widerspruchslösung etabliert: Kunden werden vor der Übermittlung informiert, erhalten eine angemessene Frist zum Widerspruch, und wer schweigt, dessen Daten dürfen zum Stichtag übergehen. Die Datenschutzkonferenz nannte dafür etwa sechs Wochen. Bankdaten wie die IBAN sollten nach dem damaligen Beschluss nur mit ausdrücklicher Einwilligung übergehen.
Am 11. September 2024 hat die DSK einen neuen Beschluss veröffentlicht, der den früheren ersetzt. Die Fachliteratur bewertet ihn überwiegend als weniger klar. Folgende Punkte lassen sich dem neuen Beschluss entnehmen:
- Vor Abschluss des Asset-Deal-Vertrags ist eine Übermittlung von Kundendaten grundsätzlich nur mit Einwilligung möglich. Das betrifft auch die Prüfung durch einen Kaufinteressenten.
- Bei laufenden Verträgen ist die Übermittlung zur Vertragserfüllung gerechtfertigt, wenn der Kunde der Vertragsübernahme zustimmt.
- Wird eine Kundendatenbank als losgelöstes Asset verkauft, ist die Übermittlung regelmäßig nur mit vorheriger Einwilligung zulässig, besonders dann, wenn die Daten für Werbung außerhalb des ursprünglichen Geschäfts genutzt werden sollen.
- Eine eng gefasste Ausnahme gilt für Klein- und Kleinstunternehmen, die ihre Tätigkeit beenden und ihre Kunden an ein Unternehmen derselben Branche abgeben. Dann soll die einmalige Übermittlung der Postadressen per Widerspruchslösung möglich sein.
Soweit der Erwerber die Daten verarbeiten darf, hält die DSK auch eine Nutzung für Werbung für regelmäßig zulässig, aber nur in dem Umfang, in dem der Veräußerer dazu berechtigt war, und unter Beachtung des UWG. Für E-Mail-Newsletter ist das entscheidend, weil E-Mail-Werbung nach § 7 UWG grundsätzlich eine Einwilligung voraussetzt. Ob eine Einwilligung, die jemand gegenüber dem bisherigen Betreiber abgegeben hat, den neuen Betreiber trägt, beantwortet keiner der Beschlüsse ausdrücklich. Meine Einschätzung: Für einen Käufer ist eine Liste, die nach der Übernahme per erneuter Bestätigung aufgebaut wird, kleiner, aber belastbarer.
Laufende Verträge gehen nur mit Zustimmung des Vertragspartners über
Hostingvertrag, Wartungsvertrag mit einem Entwickler, Rahmenvertrag mit einem Autor, eine Sponsoring-Vereinbarung mit Laufzeit: All das sind Schuldverhältnisse, die der Verkäufer nicht einseitig weitergeben kann. Stimmt der Vertragspartner nicht zu, bleibt der Verkäufer gebunden. Die Parteien können dann nur im Innenverhältnis regeln, dass der Käufer die Leistungen nutzt und den Verkäufer von den Kosten freistellt.
Bei Premium-Themes und Plugins kommt die Lizenz des Herstellers hinzu. Die Software selbst steht bei WordPress-Erweiterungen häufig unter der GPL, doch Updates und Support hängen meist an einem Lizenzschlüssel und einem Kundenkonto beim Hersteller. Ob dieser Schlüssel übertragbar ist, regelt der jeweilige Hersteller.
Was ohne Vereinbarung mitkommt
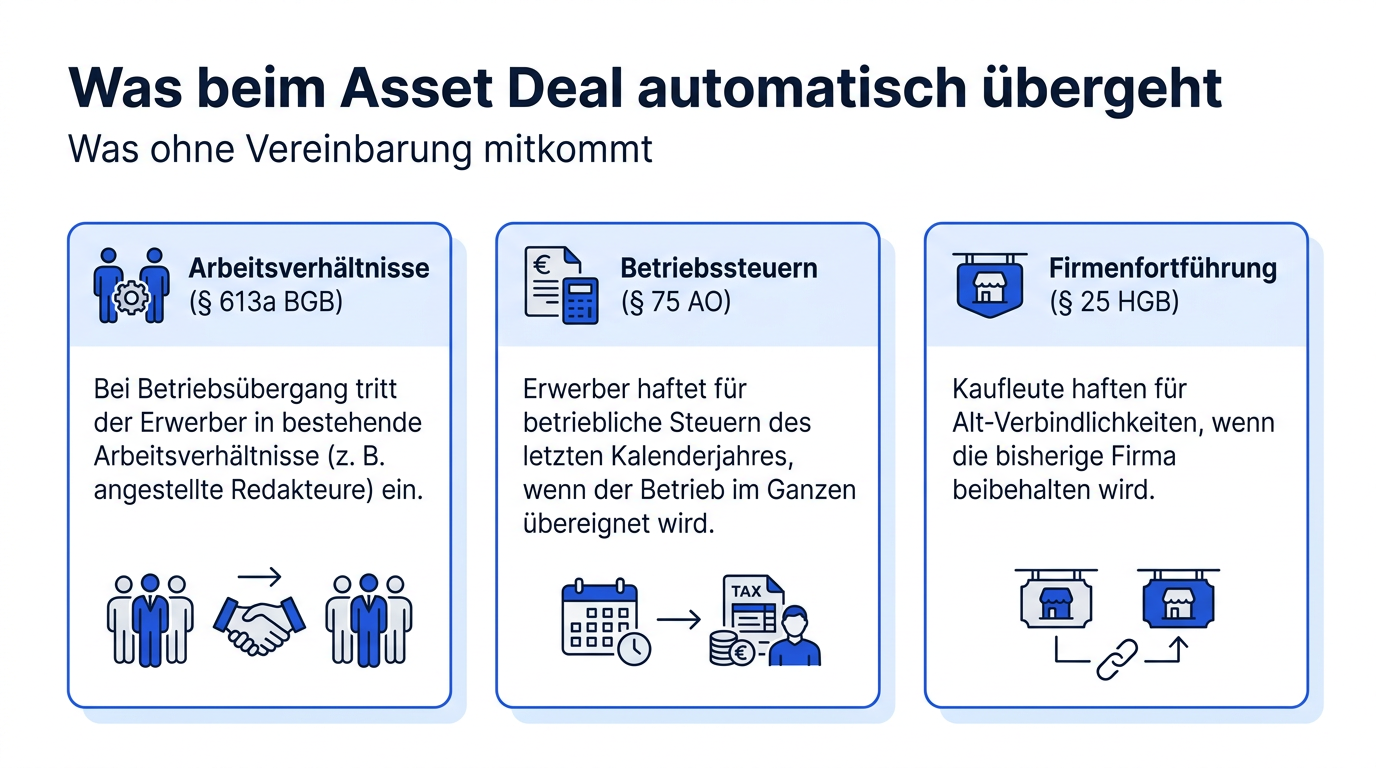
Drei gesetzliche Regeln durchbrechen das Prinzip, dass nur übergeht, was vereinbart wurde.
Arbeitsverhältnisse nach § 613a BGB
Geht ein Betrieb oder Betriebsteil durch Rechtsgeschäft auf einen neuen Inhaber über, tritt dieser in die bestehenden Arbeitsverhältnisse ein. Bei Webprojekten mit angestellten Redakteuren oder einer Teilzeitkraft im Kundenservice ist das relevant. Freelancer fallen nicht darunter, weil sie keine Arbeitnehmer sind, sofern ihre Tätigkeit nicht tatsächlich ein verdecktes Arbeitsverhältnis ist.
Betriebssteuern nach § 75 AO
Wird ein Unternehmen oder ein gesondert geführter Betrieb im Ganzen übereignet, haftet der Erwerber für betriebliche Steuern und Steuerabzugsbeträge des Veräußerers. Voraussetzung ist, dass die Steuern seit Beginn des letzten Kalenderjahres vor der Übereignung entstanden sind und bis zum Ablauf eines Jahres nach Anmeldung des Betriebs durch den Erwerber festgesetzt oder angemeldet werden. Die Haftung ist auf den Bestand des übernommenen Vermögens beschränkt. Für Käufe aus einer Insolvenzmasse gilt sie nicht.
Für Webprojekte betrifft das vor allem Umsatzsteuer. Wann eine einzelne Seite ein „gesondert geführter Betrieb“ ist, entscheidet die Finanzverwaltung nach dem Gesamtbild. Die Kriterien im Anwendungserlass zur Abgabenordnung, etwa räumliche Trennung, eigenes Personal und gesonderte Buchführung, sind erkennbar für klassische Betriebe formuliert. Wie sie auf eine Nischenseite aus einem Portfolio anzuwenden sind, lässt sich nicht pauschal sagen.
Haftung bei Firmenfortführung nach § 25 HGB
Wer ein Handelsgeschäft erwirbt und unter der bisherigen Firma fortführt, haftet für die im Betrieb begründeten Verbindlichkeiten des früheren Inhabers. Das betrifft nur Kaufleute mit einer Firma im Sinne des HGB, also nicht den typischen Kleingewerbetreibenden mit einem Blog. Die Haftung lässt sich nach § 25 Abs. 2 HGB durch Eintragung im Handelsregister oder Mitteilung an die Gläubiger ausschließen.
Umsatzsteuer: Die Geschäftsveräußerung im Ganzen ist kein Wahlrecht
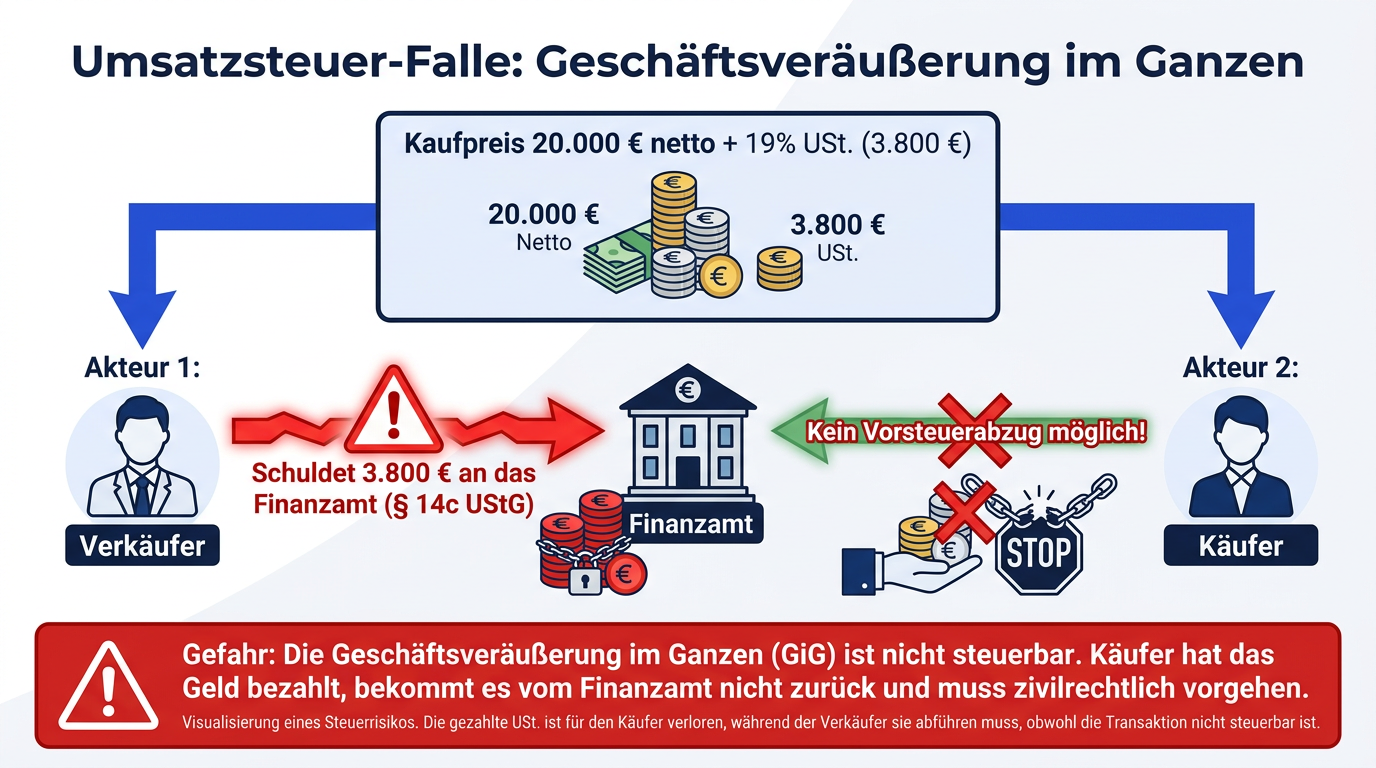
Nach § 1 Abs. 1a UStG unterliegen Umsätze im Rahmen einer Geschäftsveräußerung an einen anderen Unternehmer für dessen Unternehmen nicht der Umsatzsteuer. Der Erwerber tritt dann an die Stelle des Veräußerers. Voraussetzung ist unter anderem, dass die übertragenen Gegenstände ein hinreichendes Ganzes bilden, mit dem der Erwerber die Tätigkeit selbstständig fortführen kann, und dass er sie tatsächlich fortführt. Verteilt ein Verkäufer die wesentlichen Grundlagen auf mehrere Erwerber, liegt nach der Rechtsprechung des BFH in der Regel keine Geschäftsveräußerung im Ganzen vor.
Die Parteien können sich nicht aussuchen, ob sie Umsatzsteuer berechnen. Liegt eine Geschäftsveräußerung vor und weist der Verkäufer trotzdem Umsatzsteuer aus, schuldet er den ausgewiesenen Betrag nach § 14c UStG, während der Käufer daraus keine Vorsteuer ziehen kann.
Beispielrechnung: Ein Projekt wird für 20.000 Euro netto verkauft, der Verkäufer stellt zusätzlich 19 Prozent Umsatzsteuer in Rechnung, also 3.800 Euro. Stellt sich später heraus, dass eine Geschäftsveräußerung im Ganzen vorlag, schuldet der Verkäufer die 3.800 Euro dem Finanzamt, und der Käufer, der sie bezahlt hat, kann sie nicht als Vorsteuer abziehen. Das Geld muss dann zivilrechtlich zurückgeholt werden.
Wann der Share Deal die andere Antwort ist
Gehört das Projekt einer GmbH oder UG, steht auch der Anteilskauf zur Wahl. Dann ändern sich die Fragen grundlegend. Domainverträge, Affiliate-Konten und Lizenzen bleiben bei der Gesellschaft, weil sich der Vertragspartner gar nicht ändert. Dafür übernimmt der Käufer die Gesellschaft mit ihrer gesamten Vergangenheit, einschließlich unbekannter Verbindlichkeiten, Steuerrisiken und fortgeltender Unterlassungserklärungen. Plattformbedingungen und Lizenzverträge können allerdings Klauseln für den Fall eines Kontrollwechsels enthalten, und § 34 Abs. 3 Satz 3 UrhG erstreckt das Rückrufrecht des Urhebers ausdrücklich auf wesentliche Änderungen der Beteiligungsverhältnisse.
Offene Punkte, die sich derzeit nicht abschließend klären lassen
Drei Fragen tauchen bei Webprojekten regelmäßig auf und sind rechtlich nicht sicher beantwortet. Erstens: ob die Widerspruchslösung der DSK von 2019 nach dem Beschluss von 2024 für Bestandskunden uneingeschränkt weiter angewendet werden kann. Die Fachliteratur ist hier gespalten. Zweitens: ob die Ausnahme des § 34 Abs. 3 UrhG greift, wenn nur eine einzelne Seite aus einem größeren Bestand verkauft wird. Drittens: wie die Finanzverwaltung den gesondert geführten Betrieb bei rein digitalen Projekten abgrenzt, was sowohl für § 75 AO als auch für § 1 Abs. 1a UStG eine Rolle spielt.
Wer vor einer Übertragung steht, sollte die Vertragsgestaltung sowie die umsatz- und datenschutzrechtliche Einordnung im Einzelfall von einem Rechtsanwalt und einem Steuerberater prüfen lassen. Dieser Beitrag erklärt die Rechtslage und gibt keine Empfehlung für einen bestimmten Fall.