Digitale Produkte auf bestehenden Webprojekten anbieten
Ein Projekt mit Reichweite ist eine gute Grundlage für ein eigenes digitales Produkt. Vor dem ersten Verkauf musst du allerdings den Verkaufsweg, den Checkout, den seit Juni 2026 vorgeschriebenen Widerrufsbutton und die Umsatzsteuer klären. Dieser Beitrag geht die Schritte der Reihe nach durch und zeigt, wo es typischerweise hakt.
Stand: 8. Oktober 2026
Digitale Produkte lassen sich auf fast jedem bestehenden Webprojekt verkaufen. Am besten klappt das, wenn das Produkt eine Aufgabe löst, wegen der deine Besucher ohnehin auf die Seite kommen. Bevor der erste Euro fließt, musst du drei Dinge klären: Über welchen Weg verkaufst du? Wie behandelt dein Checkout das Widerrufsrecht? Und wer führt die Umsatzsteuer ab? Seit dem 19. Juni 2026 gibt es außerdem eine vierte Pflicht, den Widerrufsbutton. Dieser Beitrag geht die Schritte in der Reihenfolge durch, in der sie in der Praxis anfallen. Bei jedem Schritt steht der Fehler, der dort typischerweise passiert.
Die Produktidee steckt schon in deiner Search Console
Ein Projekt mit Reichweite hat gegenüber einem Neustart einen klaren Vorteil: Du musst nicht raten, was die Leute brauchen. Die Suchanfragen verraten es dir. Filtere in der Search Console die Leistungsdaten der letzten zwölf Monate nach Begriffen wie „vorlage“, „checkliste“, „muster“, „pdf“, „excel“, „rechner“ oder „plan“. Haben solche Anfragen nennenswerte Impressionen, suchen Menschen ein Werkzeug, das sie sofort benutzen können.
Die zweite Quelle sind Kommentare und Leserpost. Wenn du dieselbe Frage mehrmals im Jahr per Mail beantwortest, hast du ein Produkt vor dir. Ein Gartenblog, dessen Aussaatartikel jedes Frühjahr Fragen nach dem richtigen Zeitpunkt auslösen, kann daraus einen druckbaren Aussaatkalender machen. Ein Blog über Haushaltsfinanzen bietet eine fertige Tabellenvorlage fürs Haushaltsbuch an. Beides sind kleine Produkte, die sich in wenigen Arbeitstagen bauen lassen.
Typischer Fehler an dieser Stelle: Viele Betreiber fangen mit dem größten denkbaren Produkt an, meistens einem Videokurs. Das kostet Wochen, bevor du weißt, ob überhaupt jemand kauft. Ein kleines Produkt zu einem niedrigen Preis ist ein Test mit überschaubarem Einsatz. Du bekommst damit echte Zahlen zur Kaufbereitschaft deiner Besucher, und auf diesen Zahlen kannst du später ein größeres Produkt aufbauen.
Die Produktform bestimmt Steuersatz und Widerrufsregeln
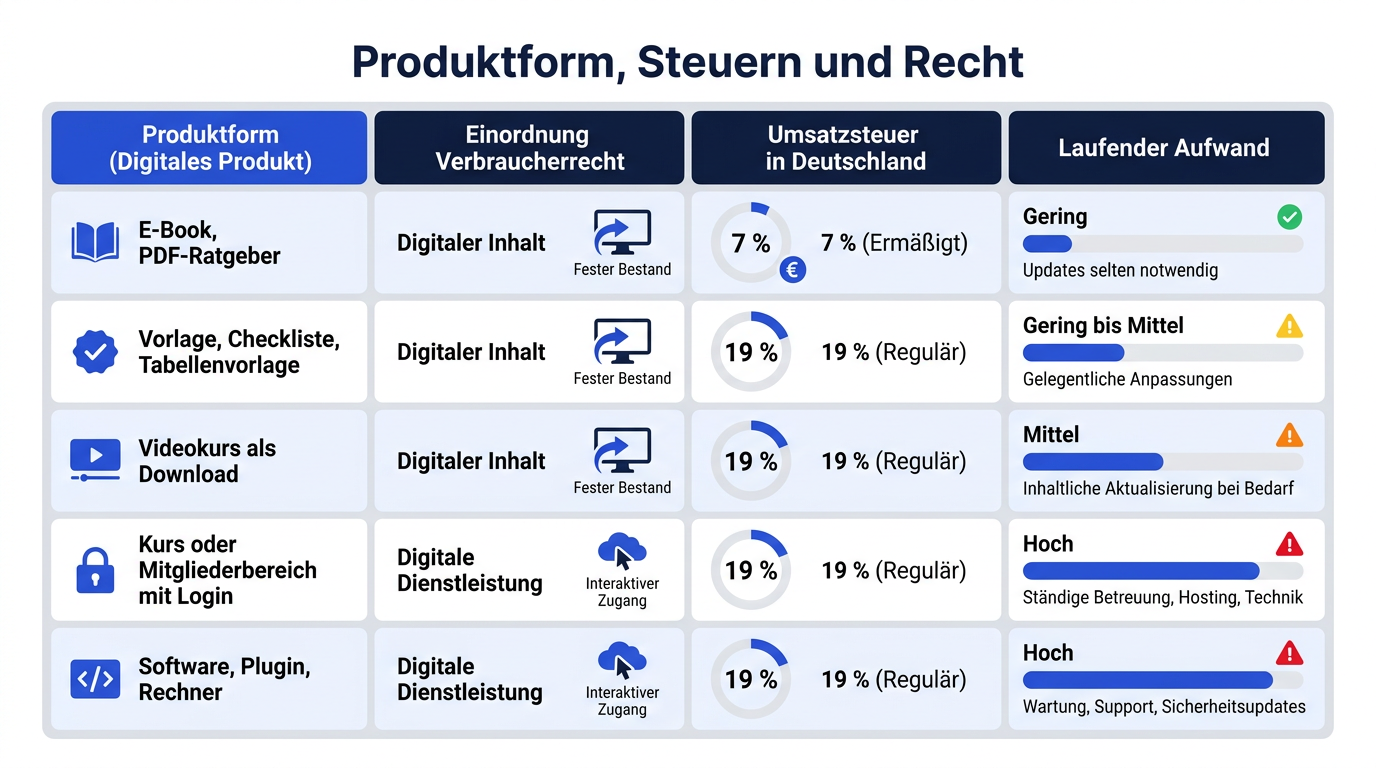
Die Wahl der Form hat Folgen, die viele erst beim Steuerbescheid oder bei der ersten Rückforderung bemerken. Ein PDF-Ratgeber wird bei der Umsatzsteuer anders behandelt als ein Videokurs. Ein Kurs mit dauerhaftem Login landet im Verbraucherrecht in einer anderen Kategorie als ein einmaliger Download.
Bei der Umsatzsteuer gilt: E-Books, E-Paper und digitale Zeitungen und Zeitschriften werden in Deutschland seit 2020 mit dem ermäßigten Satz von 7 Prozent besteuert (§ 12 Abs. 2 Nr. 14 UStG). Das gilt aber nur, wenn das Produkt im Wesentlichen aus Text oder Bildern besteht. Sobald Videos oder interaktive Inhalte dazukommen, die über eine gedruckte Fassung hinausgehen, gilt wieder der Regelsatz von 19 Prozent. Software, Plugins und Lizenzen werden ebenfalls mit 19 Prozent besteuert.
Im Verbraucherrecht unterscheidet das Gesetz zwischen digitalen Inhalten und digitalen Dienstleistungen. Downloads wie E-Books, MP3-Dateien oder Vorlagen sind digitale Inhalte. Angebote, die du laufend nutzen kannst, etwa ein Kurs mit Login oder ein Mitgliederbereich, werden häufig als digitale Dienstleistung eingeordnet. Für beide gelten beim Widerruf unterschiedliche Regeln, dazu gleich mehr.
| Produktform | Einordnung Verbraucherrecht | Umsatzsteuer in Deutschland | Laufender Aufwand |
|---|---|---|---|
| E-Book, PDF-Ratgeber | Digitaler Inhalt (Download) | 7 %, wenn überwiegend Text und Bild | Gering, gelegentliche Updates |
| Vorlage, Checkliste, Tabellenvorlage | Digitaler Inhalt (Download) | Einordnung im Einzelfall prüfen lassen | Gering |
| Videokurs als Download | Digitaler Inhalt | 19 % | Hoch bei der Erstellung, danach gering |
| Kurs oder Mitgliederbereich mit Login | Häufig digitale Dienstleistung | 19 % | Laufend: Plattform, Support, Inhalte |
| Software, Plugin, Rechner mit Bezahlzugang | Je nach Ausgestaltung | 19 % | Hoch: Updates und Sicherheit |
Quelle: Fachbeiträge zu § 12 UStG und § 356 BGB, Stand Oktober 2026. Die Zuordnung einzelner Produkte kann im Einzelfall anders ausfallen.
Typischer Fehler an dieser Stelle: Ein E-Book wird mit 7 Prozent verkauft, später kommen Bonusvideos dazu, und niemand passt den Steuersatz an. Sobald sich der Inhalt eines Produkts ändert, solltest du die Einordnung neu prüfen.
Schritt 1: Der Verkaufsweg entscheidet, wer Vertragspartner des Kunden ist
Grundsätzlich hast du zwei Möglichkeiten. Die erste ist eine Reseller-Plattform. Im deutschsprachigen Raum gehören Digistore24, CopeCart und ablefy (früher elopage) zu den bekannten Anbietern. Diese Plattformen arbeiten als sogenannter Merchant of Record: Sie verkaufen dein Produkt formal selbst an den Endkunden, stellen die Rechnung aus, führen die Umsatzsteuer ab und kümmern sich um Rückbuchungen. Du bekommst deinen Anteil abzüglich einer Gebühr ausgezahlt. Die Gebühren bestehen meist aus einem Prozentsatz plus einem festen Betrag pro Verkauf. Die aktuelle Preisliste solltest du vor der Entscheidung selbst nachrechnen.
Die zweite Möglichkeit ist ein eigener Shop, zum Beispiel mit WooCommerce, Shopify oder einem direkten Checkout über einen Zahlungsdienst. Dann bist du selbst der Verkäufer. Rechnung, Umsatzsteuer, Rechtstexte und Widerruf liegen bei dir. Dafür steht dein Name auf der Rechnung, die Kundendaten liegen bei dir, und es fließt keine Umsatzbeteiligung an eine Plattform ab.
Meine Einschätzung: Für einen ersten Test mit einem günstigen Produkt spricht viel für einen Reseller, weil du Steuer und Rechnungsstellung erst einmal ausklammern kannst. Läuft das Produkt stabil und machst du einen großen Teil des Umsatzes damit, lohnt sich ein neuer Rechenvergleich. Denk außerdem an später: Ein Reseller-Konto ist an dich oder deine Firma gebunden, und die Kundenbeziehung liegt formal bei der Plattform. Wenn das Projekt irgendwann den Besitzer wechselt, ist ein eigener Shop mit eigener Kundenliste leichter zu übergeben als ein Plattformkonto.
Typischer Fehler an dieser Stelle: Zahlungsdienst und Verkäufer werden verwechselt. Stripe oder PayPal wickeln die Zahlung ab, übernehmen aber nicht deine umsatzsteuerlichen Pflichten. Wer über einen eigenen Checkout verkauft, ist selbst für Rechnung und Steuer verantwortlich.
Schritt 2: Das Widerrufsrecht erlischt nur, wenn der Checkout es richtig einholt
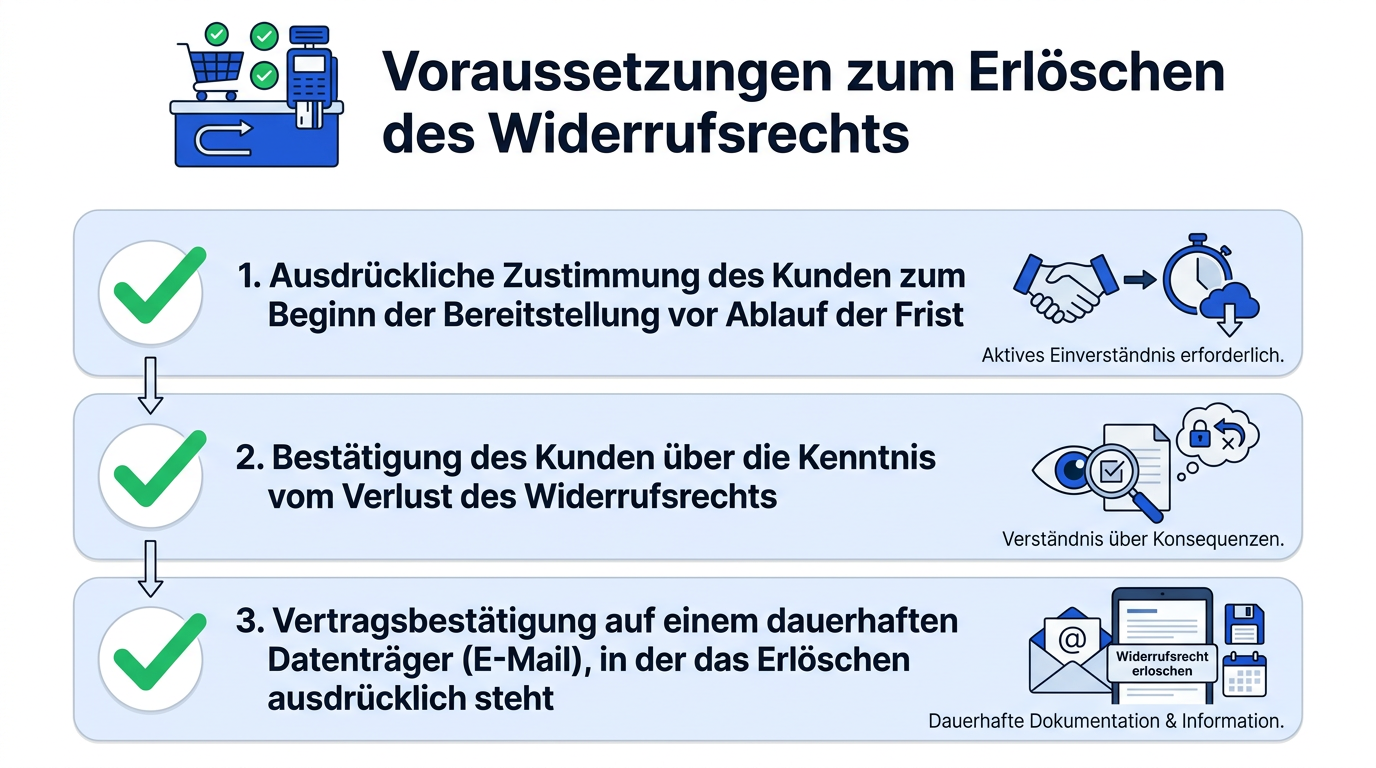
Ein verbreiteter Irrtum lautet, dass es bei Downloads kein Widerrufsrecht gibt. Tatsächlich haben Verbraucher auch bei digitalen Inhalten zunächst das normale Widerrufsrecht von 14 Tagen. Es kann aber vorzeitig erlöschen. Für Downloads regelt das § 356 Abs. 5 BGB, und dafür müssen mehrere Voraussetzungen zusammenkommen:
- Der Kunde stimmt ausdrücklich zu, dass du vor Ablauf der Widerrufsfrist mit der Bereitstellung beginnst.
- Er bestätigt, dass er weiß, dass er dadurch sein Widerrufsrecht verliert.
- Er bekommt danach eine Vertragsbestätigung auf einem dauerhaften Datenträger, in der Praxis per E-Mail, und darin steht das Erlöschen ausdrücklich drin.
Zustimmung und Bestätigung dürfen in einer gemeinsamen Checkbox stehen. Das Landgericht Karlsruhe hat das in einem Urteil vom 28. Januar 2022 (Az. 3 O 108/21) für einen Fall mit Ingame-Währung so gesehen. Das Häkchen darf dabei natürlich nicht schon vorab gesetzt sein.
Bei digitalen Dienstleistungen gilt eine andere Regel. Hier erlischt das Widerrufsrecht erst, wenn die Dienstleistung vollständig erbracht ist (§ 356 Abs. 4 BGB). Für einen Kurs mit zwölf Monaten Zugang bedeutet das: Die Zustimmung im Checkout bewirkt nicht, dass das Widerrufsrecht sofort endet. Wenn du einen Mitgliederbereich planst, solltest du das bei der Preisgestaltung und beim Umgang mit Widerrufen berücksichtigen.
Typischer Fehler an dieser Stelle: Im Footer steht „Digitale Produkte sind vom Widerruf ausgeschlossen“, und im Checkout gibt es keine passende Checkbox. Wer einfach einen Download bereitstellt, ohne Zustimmung und Bestätigung einzuholen, muss damit rechnen, dass Käufer trotzdem widerrufen können, auch wenn sie die Datei längst heruntergeladen haben.
Schritt 3: Seit Juni 2026 gehört ein Widerrufsbutton auf die Seite
Seit dem 19. Juni 2026 gilt der neue § 356a BGB. Er setzt die EU-Richtlinie 2023/2673 um und verlangt bei Online-Verträgen mit Verbrauchern eine elektronische Widerrufsfunktion, umgangssprachlich den Widerrufsbutton. Der Widerruf soll so einfach sein wie der Kauf. Die Pflicht gilt ausdrücklich auch für online abgeschlossene Verträge über digitale Inhalte, wenn dafür ein Widerrufsrecht besteht.
Hier liegt der Haken für Anbieter von Downloads. Das Widerrufsrecht besteht ja zunächst und erlischt erst unter den Bedingungen aus Schritt 2. Die Pflicht zum Button entfällt nach Einschätzung von Fachanwälten nur dann, wenn ausnahmslos alle Angebote einer Seite unter die gesetzlichen Ausnahmen fallen. Für die meisten Shops mit digitalen Produkten wirst du den Button also brauchen. Ob das bei deinem konkreten Angebot so ist, sollte ein Anwalt prüfen.
Was der Button in der Praxis können muss:
- Er muss während der gesamten Widerrufsfrist sichtbar und nutzbar sein.
- Der Kunde darf sich dafür nicht einloggen müssen.
- Der Ablauf ist zweistufig, und es dürfen nur die nötigen Daten abgefragt werden.
- Der Kunde bekommt eine Bestätigung über den Eingang seines Widerrufs, etwa per E-Mail.
Fehlt der Button, funktioniert er nicht oder wird nicht korrekt darüber informiert, kann sich die Widerrufsfrist nach Angaben der Verbraucherzentrale auf bis zu ein Jahr und 14 Tage verlängern. Hinzu kommt das Risiko von Abmahnungen. Verkaufst du über einen Reseller, liegt die Umsetzung im Checkout der Plattform. Prüf trotzdem, ob die Funktion dort tatsächlich eingebaut ist. Im eigenen Shop bist du selbst verantwortlich.
Typischer Fehler an dieser Stelle: Der Button steckt im Kundenkonto und ist nur nach dem Login erreichbar. Das genügt den Anforderungen nicht.
Schritt 4: Umsatzsteuer und Gewerbe klärst du, bevor die Verkäufe wachsen
Viele Betreiber kleiner Projekte nutzen die Kleinunternehmerregelung nach § 19 UStG. Seit 2025 gelten dafür zwei Grenzen: höchstens 25.000 Euro Umsatz im Vorjahr und höchstens 100.000 Euro im laufenden Jahr. Die 100.000-Euro-Grenze wirkt sofort. Schon der Umsatz, mit dem du sie überschreitest, ist steuerpflichtig. Liegt dein Vorjahresumsatz über 25.000 Euro, bist du im laufenden Jahr regelbesteuert, auch wenn du weit unter 100.000 Euro bleibst. Zum Umsatz zählt alles, was du als Unternehmer einnimmst, also auch Werbe- und Affiliate-Einnahmen. Ein neues Produkt kann ein Projekt, das bisher knapp unter der Grenze lag, darüber schieben.
Bei Kunden im EU-Ausland gibt es eine zweite Schwelle. Elektronische Dienstleistungen an Privatkunden in anderen EU-Staaten werden bis zu einer Summe von 10.000 Euro im Jahr am Sitz des Verkäufers versteuert, also mit deutscher Umsatzsteuer. Wird die Schwelle überschritten, gilt die Umsatzsteuer im Wohnsitzland des Kunden, zum dort geltenden Satz. Die 10.000 Euro gelten für alle EU-Länder zusammen und nicht pro Land. Damit du dich nicht in jedem Land einzeln registrieren musst, kannst du freiwillig das One-Stop-Shop-Verfahren (OSS) beim Bundeszentralamt für Steuern nutzen.
Für Projekte im DACH-Raum ist das besonders wichtig. Wer deutschsprachige Inhalte verkauft, hat oft viele Kunden in Österreich. Ein Ratgeber mit großer österreichischer Leserschaft kann die 10.000 Euro schneller erreichen, als man denkt. Die Schweiz ist kein EU-Mitglied, das OSS-Verfahren gilt dort nicht. Für Schweizer Kunden gelten eigene Regeln, die du gesondert prüfen solltest. Auch die deutsche Kleinunternehmerregelung gilt nur für Umsätze in Deutschland. Für eine Befreiung im EU-Ausland gibt es seit 2025 ein eigenes Meldeverfahren.
Hinzu kommt das Gewerbe. Wer regelmäßig digitale Produkte verkauft, ist in der Regel gewerblich tätig und braucht eine Gewerbeanmeldung. In Einzelfällen kann die Einordnung anders ausfallen, etwa bei Autoren, die ein eigenes Werk vertreiben. Das klärst du am besten mit deinem Steuerberater, bevor du loslegst.
Typischer Fehler an dieser Stelle: Das Produkt läuft gut, die Auslandsverkäufe wachsen, aber niemand behält die 10.000-Euro-Schwelle im Blick. Lege dir eine einfache Auswertung an, die monatlich den Umsatz nach Ländern zeigt. Beim Reseller-Modell übernimmt die Plattform diese Aufgabe, solange sie dein Vertragspartner gegenüber dem Kunden ist.
Schritt 5: Zeig das Produkt dort, wo die Frage entsteht
Ein digitales Produkt verkauft sich auf einem Content-Projekt am ehesten im passenden Artikel und nicht über ein Banner auf jeder Seite. Wähle die drei bis fünf Beiträge aus, deren Suchanfragen am besten zum Produkt passen. Platziere einen schlichten Hinweis direkt nach dem Abschnitt, in dem der Leser merkt, dass ihm eine Vorlage oder ein Werkzeug die Arbeit abnehmen würde.
Behalte dabei deine bestehenden Einnahmen im Auge. Wenn ein Artikel heute Affiliate-Provisionen bringt, kann eine Produktbox Klicks von den Partnerlinks abziehen. Miss deshalb vor dem Einbau vier bis acht Wochen lang die Klicks auf Partnerlinks und vergleiche danach denselben Zeitraum. Ein Event in Analytics auf den Kaufbutton reicht dafür.
Beispielrechnung mit angenommenen Werten, nicht als Erfahrungswert gedacht: Ein Artikel hat 10.000 Besuche im Monat. Kaufen 0,3 Prozent der Besucher eine Vorlage für 15 Euro brutto, sind das 30 Verkäufe und 450 Euro Bruttoumsatz. Davon gehen Umsatzsteuer und Plattform- oder Zahlungsgebühren ab. Diesen Betrag stellst du den Affiliate-Einnahmen desselben Artikels gegenüber. Erst dieser Vergleich zeigt, ob sich das Produkt an dieser Stelle lohnt.
Typischer Fehler an dieser Stelle: Das Produkt wird über ein Popup beworben, das sich über den Inhalt legt. Leser, die gerade eine Antwort suchen, empfinden das meist als Störung. Ein Hinweis im Text ist zurückhaltender und passt besser zur Situation.
Schritt 6: Auslieferung, Updates und Support kosten Zeit
Ein digitales Produkt ist nach dem Launch nicht fertig. Download-Links sollten ablaufen oder an den Käufer gebunden sein, damit sie nicht in Foren weitergereicht werden. Schreib in jedes Produkt einen Versionsstand mit Datum und lege fest, ob Käufer Updates bekommen. Gerade bei Checklisten zu Recht oder Steuern veraltet der Inhalt schnell. Plane deshalb feste Termine, an denen du das Produkt überprüfst.
Auch der Support gehört in die Kalkulation. Schätze für die ersten Wochen, wie viele Anfragen pro Verkauf kommen: Download klappt nicht, Datei öffnet sich nicht, Rechnung wird gebraucht. Bei einem Produkt für 15 Euro kann eine einzige längere Supportmail die Marge des Verkaufs aufbrauchen.
Und schließlich die Kundendaten. Name und E-Mail-Adresse aus dem Kauf sind personenbezogene Daten. Werbung per E-Mail an Käufer ist ohne gesonderte Einwilligung nur unter engen Voraussetzungen erlaubt. Wenn du aus den Käufern einen Newsletter aufbauen willst, hol die Einwilligung im Checkout getrennt ein.
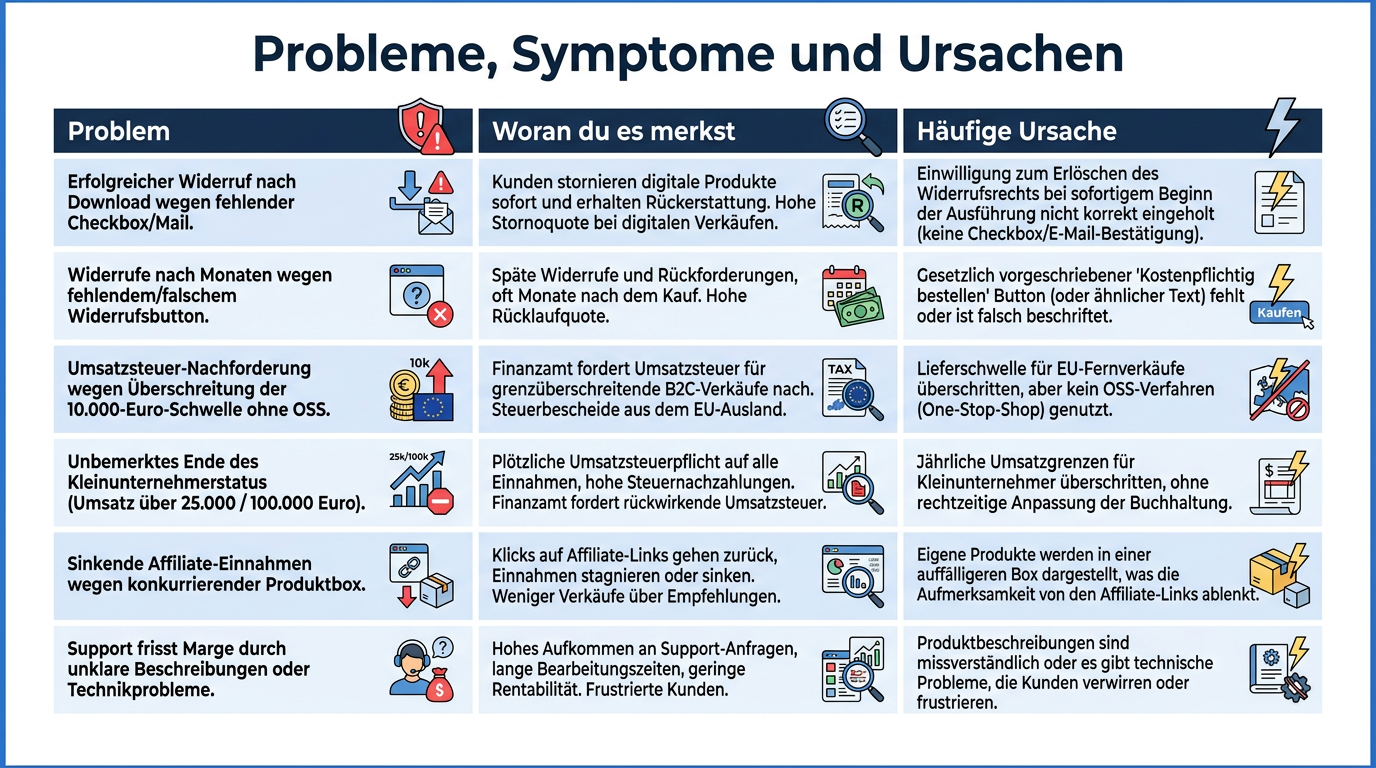
Was schiefgehen kann und woran du es merkst
| Problem | Woran du es merkst | Häufige Ursache |
|---|---|---|
| Kunden widerrufen erfolgreich nach dem Download | Rückforderungen trotz genutzter Datei | Checkbox oder Bestätigungsmail fehlt |
| Widerrufe kommen noch nach Monaten | Rückforderungen weit nach 14 Tagen | Widerrufsbutton fehlt oder Belehrung fehlerhaft |
| Nachforderung ausländischer Umsatzsteuer | Hinweis vom Steuerberater bei der Jahresprüfung | 10.000-Euro-Schwelle überschritten, kein OSS |
| Kleinunternehmerstatus endet unbemerkt | Rechnungen ohne Steuer, obwohl Steuer geschuldet ist | Gesamtumsatz über 25.000 oder 100.000 Euro |
| Affiliate-Einnahmen sinken | Weniger Klicks auf Partnerlinks nach dem Einbau | Produktbox konkurriert mit der Empfehlung |
| Support frisst die Marge | Mehrere Mails pro Verkauf | Unklare Produktbeschreibung oder Technikprobleme |
Dieser Beitrag gibt den Stand vom Oktober 2026 wieder und ersetzt keine Beratung im Einzelfall. Ob dein Checkout und dein Widerrufsbutton den Anforderungen genügen, kann dir ein Anwalt für IT-Recht verbindlich sagen. Fragen zu Steuersatz, OSS und Kleinunternehmerregelung gehören zu deinem Steuerberater.