Stand: Oktober 2026. Berücksichtigt ist der neue Mindesthebesatz von 280 Prozent, der ab dem Erhebungszeitraum 2027 gilt.
Der Gewerbesteuermessbetrag ist die Zwischengröße, aus der deine Gemeinde die Gewerbesteuer berechnet. Er entsteht in drei Schritten. Du nimmst deinen Gewerbeertrag und rundest ihn auf volle 100 Euro ab. Als Einzelunternehmer ziehst du dann 24.500 Euro Freibetrag ab und multiplizierst den Rest mit 3,5 Prozent. Bei einem Affiliate-Portfolio mit 62.380 Euro Gewinn landest du so bei einem Messbetrag von 1.323 Euro. Den Messbetrag setzt das Finanzamt fest. Die Gemeinde multipliziert ihn anschließend mit ihrem Hebesatz.
Das klingt nach einer Formel für die Steuersoftware. Für dich als Websitebetreiber hängen am Messbetrag aber drei Dinge, die direkt aufs Konto wirken: die Höhe deiner Vorauszahlungen, die Anrechnung auf die Einkommensteuer und die Frage, wo du dich gegen einen falschen Bescheid wehren musst.
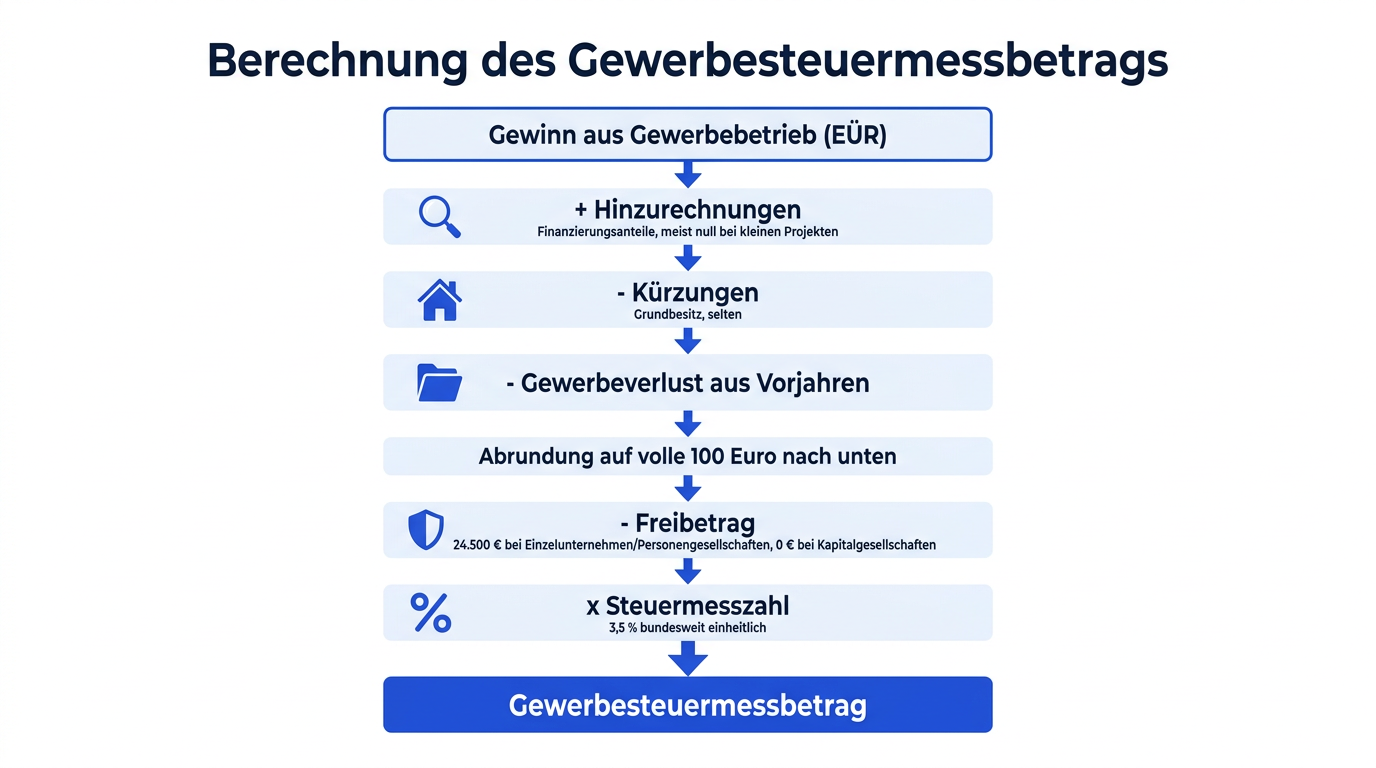
Die Berechnung folgt einer festen Reihenfolge
Grundlage ist dein Gewinn aus dem Gewerbebetrieb, also bei den meisten Projektbetreibern das Ergebnis der Einnahmenüberschussrechnung. Aus diesem Gewinn wird der Gewerbeertrag. Das ist nicht dieselbe Zahl, auch wenn sie bei kleinen Projekten oft identisch ausfällt.
- Gewinn aus Gewerbebetrieb: Einnahmen aus Affiliate-Provisionen, Display-Werbung, bezahlten Beiträgen und digitalen Produkten, abzüglich Betriebsausgaben wie Hosting, Tools, Texter und Abschreibungen.
- Plus Hinzurechnungen: bestimmte Finanzierungsanteile aus Zinsen, Mieten und Lizenzen. Für kleine Projekte fast immer null, dazu gleich mehr.
- Minus Kürzungen: etwa für betrieblichen Grundbesitz. Bei Websites selten relevant.
- Minus Gewerbeverlust aus Vorjahren: Ein festgestellter Verlustvortrag wird hier verrechnet.
- Abrundung auf volle 100 Euro nach unten.
- Minus Freibetrag: 24.500 Euro bei Einzelunternehmen und Personengesellschaften wie der GbR. Kapitalgesellschaften wie GmbH oder UG bekommen keinen Freibetrag.
- Mal Steuermesszahl: 3,5 Prozent, bundesweit einheitlich und für alle Rechtsformen gleich.
Das Ergebnis ist der Gewerbesteuermessbetrag. Erst danach kommt die Gemeinde ins Spiel.
Ein Rechenbeispiel mit einem typischen Affiliate-Portfolio
Beispielrechnung, keine reale Person: Eine Einzelunternehmerin betreibt vier Nischenseiten und ein kleines Magazin. Im Jahr kommen 84.000 Euro Einnahmen zusammen, vor allem aus Affiliate-Programmen und Display-Werbung. Hosting, Tools, Texterhonorare, Bilder und Abschreibung auf ein zugekauftes Projekt summieren sich auf 21.620 Euro.
| Schritt | Betrag |
|---|---|
| Gewinn laut EÜR | 62.380 € |
| Hinzurechnungen | 0 € |
| Kürzungen | 0 € |
| Abgerundet auf volle 100 € | 62.300 € |
| Freibetrag | minus 24.500 € |
| Verbleibender Gewerbeertrag | 37.800 € |
| Mal 3,5 Prozent = Gewerbesteuermessbetrag | 1.323 € |
Die Abrundung ist kein Detail für Pedanten. Sie kommt vor dem Freibetrag. Wer in der eigenen Tabellenkalkulation erst den Freibetrag abzieht und dann rundet, liegt manchmal ein paar Euro daneben. Das ist harmlos, erklärt aber, warum deine Schätzung und der Bescheid nicht immer exakt übereinstimmen.
Warum Hinzurechnungen dich wahrscheinlich nicht betreffen
Das Gewerbesteuergesetz rechnet dem Gewinn bestimmte Kosten teilweise wieder hinzu, weil es in ihnen einen versteckten Finanzierungsanteil sieht. Das betrifft Schuldzinsen vollständig, Mieten für bewegliche Dinge zu 20 Prozent, Mieten für Räume zu 50 Prozent und Lizenzzahlungen zu 25 Prozent. Unter die Lizenzen kann auch zeitlich befristet überlassene Software fallen, also etwa Jahreslizenzen.
Der entscheidende Punkt: Diese Anteile werden addiert, und erst wenn ihre Summe 200.000 Euro übersteigt, wird ein Viertel des übersteigenden Betrags hinzugerechnet. Ein Websitebetreiber, der für ein Projekt einen Kredit über 80.000 Euro aufgenommen hat, dazu einen dedizierten Server mietet und ein Dutzend Plugin-Lizenzen zahlt, kommt nicht einmal in die Nähe dieser Grenze.
Spannend wird es erst bei größeren Strukturen: einer Holding mit fremdfinanzierten Zukäufen, einem SaaS mit hohen Lizenzkosten oder einem Shop mit angemieteter Lagerhalle. Für alle anderen gilt: Gewinn und Gewerbeertrag sind in der Praxis meist dieselbe Zahl.
Der Hebesatz macht aus dem Messbetrag die Steuer
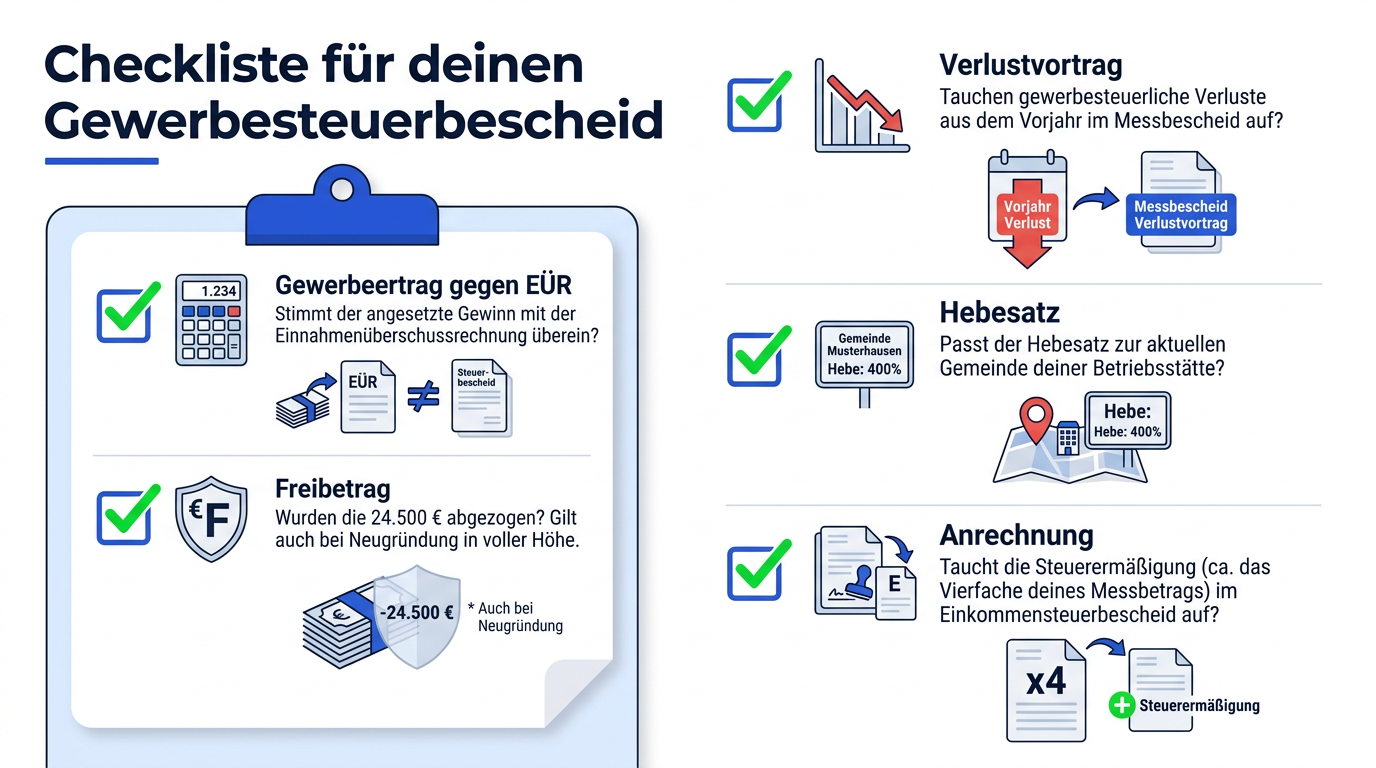
Den Messbetrag setzt das Finanzamt im Gewerbesteuermessbescheid fest. Die Gemeinde, in der deine Betriebsstätte liegt, multipliziert ihn mit ihrem Hebesatz und schickt dir den Gewerbesteuerbescheid. Bei den meisten Websitebetreibern ist die Betriebsstätte das Arbeitszimmer, also die Wohnortgemeinde.
Die Unterschiede sind groß. Nach Angaben des DIHK lag der durchschnittliche Hebesatz 2025 bei 438 Prozent, die Spanne reichte von 200 bis 700 Prozent. München liegt bei 490 Prozent.
Hier kommt die wichtigste Änderung des Jahres: Mit dem Neunten Gesetz zur Änderung von Vorschriften im Steuerberatungsrecht sowie im Steuerrecht vom 29. Juni 2026 steigt der Mindesthebesatz von 200 auf 280 Prozent. Das gilt erstmals für den Erhebungszeitraum 2027. Ende 2024 lagen nach Zahlen der Statistischen Ämter 43 Gemeinden unter dieser Grenze. Sie müssen spätestens zum 1. Januar 2027 anheben. Der Gesetzgeber zielt damit auf Scheinsitze in Steueroasen. Für Websitebetreiber, die ihr Gewerbe ernsthaft in solchen Gemeinden angemeldet haben, steigt die Steuer trotzdem.
Die Anrechnung gleicht bis 400 Prozent fast alles aus
Jetzt der Teil, der die Gewerbesteuer für Einzelunternehmer erträglich macht. Die Gewerbesteuer ist zwar keine Betriebsausgabe, sie mindert deinen Gewinn also nicht. Dafür ermäßigt sich deine Einkommensteuer um das Vierfache des Gewerbesteuermessbetrags. Gedeckelt ist das auf die tatsächlich gezahlte Gewerbesteuer.
Rechnerisch bedeutet das: Bei einem Hebesatz von 400 Prozent hebt sich die Gewerbesteuer im Idealfall komplett auf. Darüber bleibt ein Rest. Darunter verschenkst du Anrechnungspotenzial.
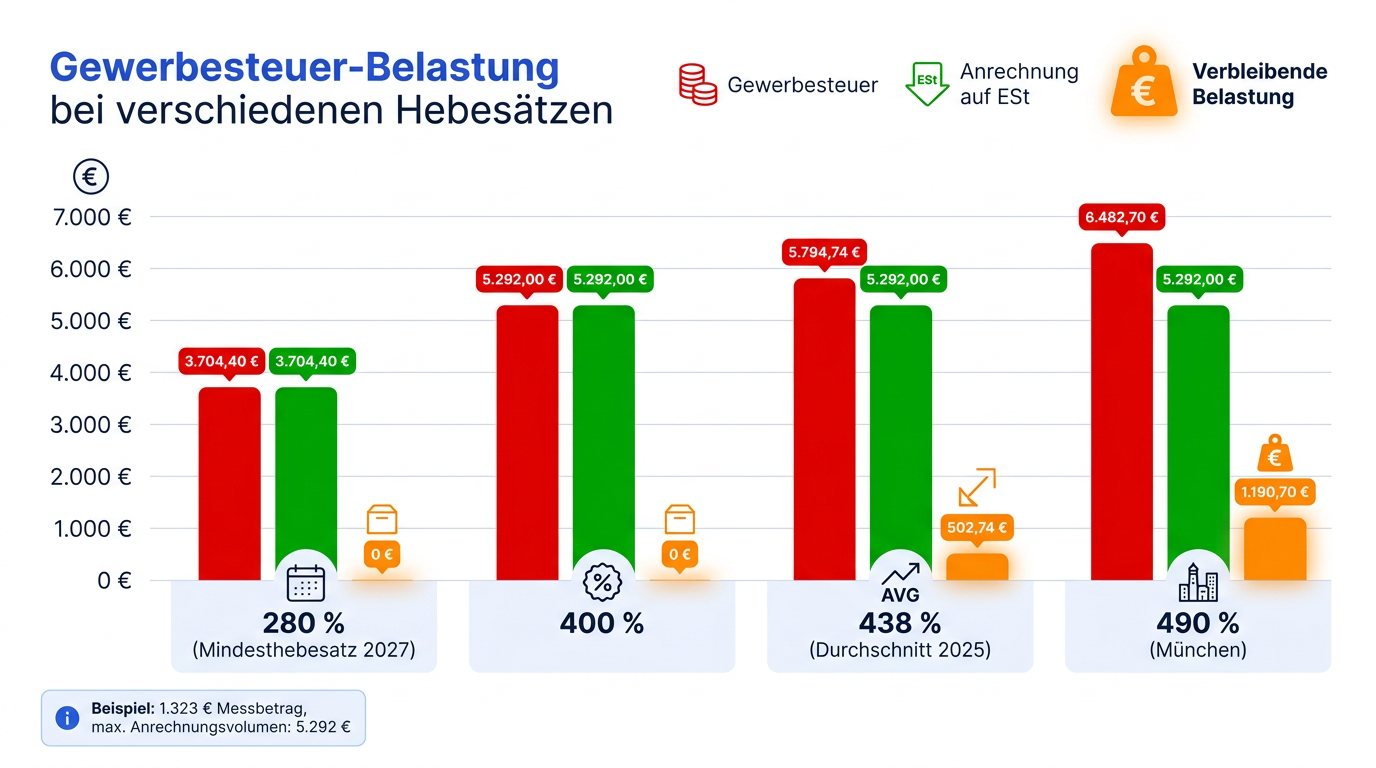
So sieht das für unser Beispiel mit 1.323 Euro Messbetrag aus. Das maximale Anrechnungsvolumen beträgt 4 × 1.323 = 5.292 Euro.
| Hebesatz | Gewerbesteuer | Anrechnung auf ESt (max.) | Verbleibende Belastung |
|---|---|---|---|
| 280 % (Mindesthebesatz ab 2027) | 3.704,40 € | 3.704,40 € | 0 € |
| 400 % | 5.292,00 € | 5.292,00 € | 0 € |
| 438 % (Durchschnitt 2025) | 5.794,74 € | 5.292,00 € | 502,74 € |
| 490 % (München) | 6.482,70 € | 5.292,00 € | 1.190,70 € |
Beispielrechnung, Stand Oktober 2026. Angenommen ist, dass genug Einkommensteuer auf die gewerblichen Einkünfte entfällt, um die Anrechnung voll zu nutzen.
Die Tabelle zeigt einen Effekt, den viele übersehen: Für Einzelunternehmer ist ein Hebesatz von 280 Prozent gegenüber 400 Prozent kaum ein Vorteil. Die Gewerbesteuer ist niedriger, die Anrechnung aber auch, denn sie ist auf die tatsächlich gezahlte Steuer begrenzt. Ein Umzug in eine Niedrigsteuergemeinde lohnt sich für dich also weit weniger, als die Hebesätze vermuten lassen. Spürbar wird der Unterschied erst bei Hebesätzen deutlich über 400 Prozent.