Stand: 16. November 2026
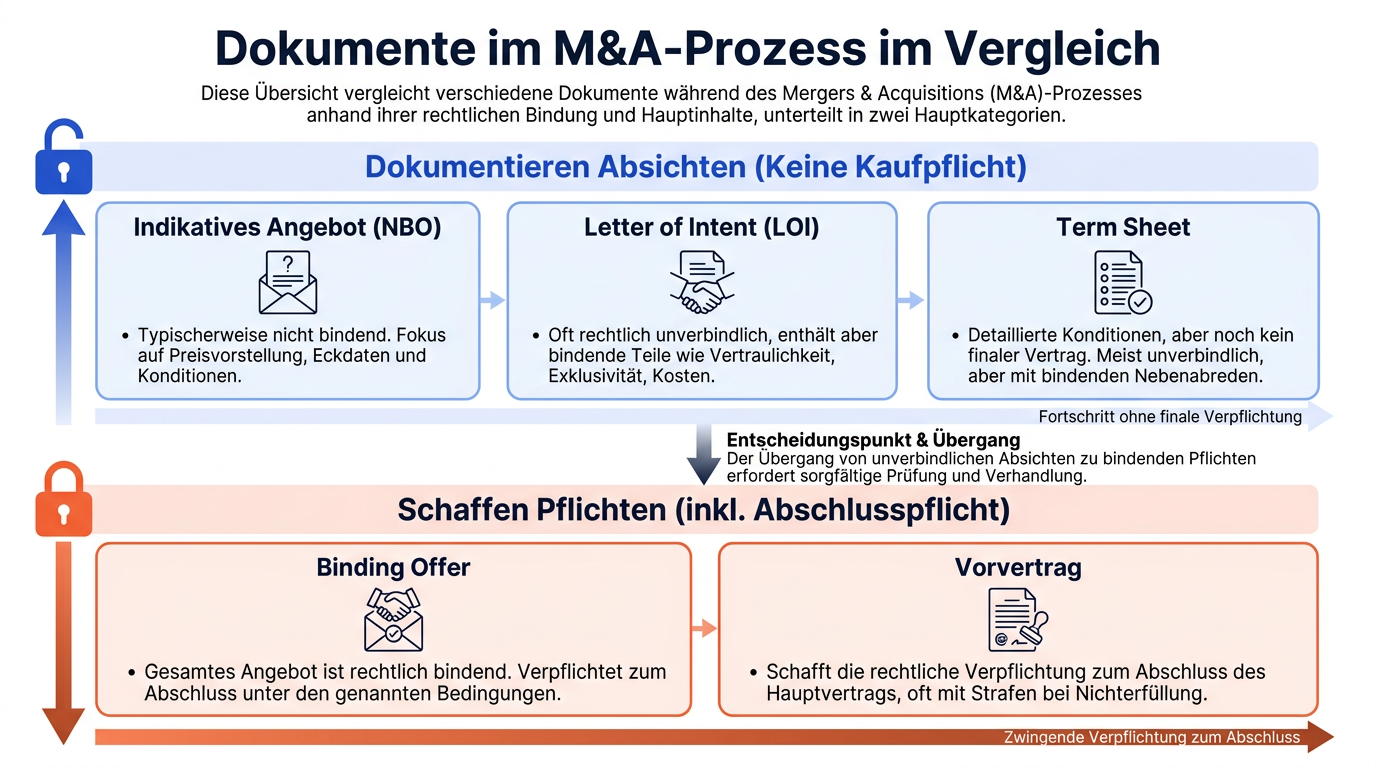
Ein indikatives Angebot ist eine schriftliche Preisvorstellung eines Kaufinteressenten, die ausdrücklich unverbindlich ist. Den Käufer verpflichtet es nicht zum Kauf, und der Preis darin kann sich nach der Prüfung noch deutlich ändern. Ganz ohne rechtliche Wirkung ist das Papier trotzdem nicht. Klauseln zu Vertraulichkeit, Exklusivität oder Kosten können binden, sobald beide Seiten sie akzeptieren. Und wer Verhandlungen unredlich führt, kann in seltenen Fällen auch ohne Vertrag haften.
Diese Mischung macht den Begriff tückisch. In einer Mail stehen ein unverbindlicher Preis und eine verbindliche Exklusivitätsfrist oft im selben Absatz. Wer nur auf die Zahl schaut, unterschreibt nebenbei Pflichten, die er nicht wollte.
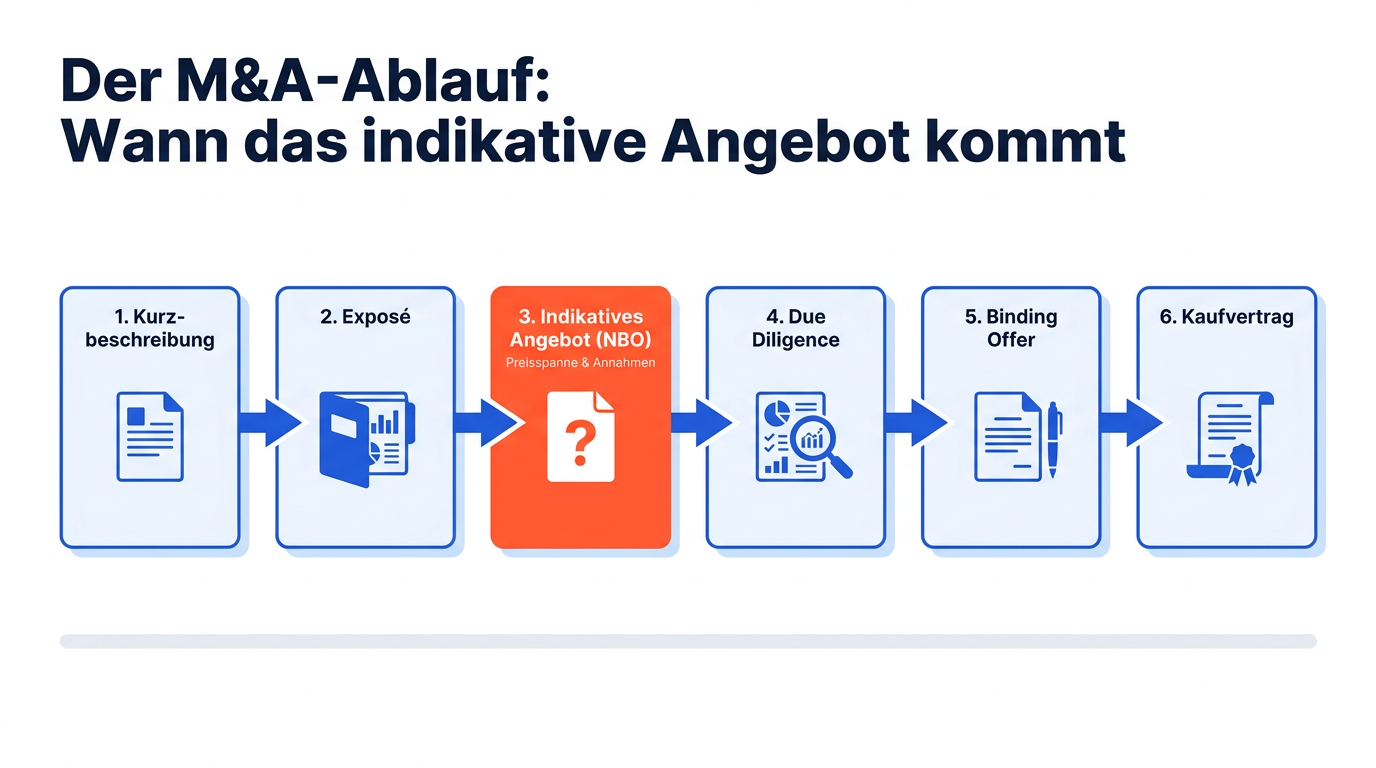
Im Ablauf steht das indikative Angebot vor der Prüfung
Der Begriff stammt aus dem M&A-Geschäft. Auf Englisch heißt das Dokument Indicative Offer oder Non-Binding Offer, kurz NBO. Im klassischen Ablauf bekommt ein Interessent zuerst eine Kurzbeschreibung und dann ein ausführlicheres Exposé. Auf dieser Grundlage nennt er eine Preisspanne und die Annahmen, auf denen sie beruht. Erst danach öffnet der Verkäufer die vollständigen Unterlagen für die Due Diligence. Am Ende steht das verbindliche Angebot, die Binding Offer, und schließlich der Kaufvertrag.
Bei Webprojekten läuft das selten so förmlich. Das indikative Angebot für eine Nischenseite ist oft eine Mail mit drei Absätzen. Die Logik dahinter ist dieselbe: Der Interessent sagt, in welcher Größenordnung er sich einen Kauf vorstellen kann, wenn sich die vorgelegten Zahlen bestätigen. Für den Verkäufer ist das ein Filter. Wer weit unter seiner Vorstellung liegt, bekommt keinen Zugang zu Analytics, Affiliate-Konten und Steuerunterlagen.
Was typischerweise in einem indikativen Angebot steht
Ein brauchbares indikatives Angebot enthält mehr als eine Zahl. Je genauer es ist, desto mehr sagt es über die Ernsthaftigkeit des Interessenten aus.
- Preis oder Preisspanne: Meist eine Spanne, bei kleinen Projekten manchmal ein Festbetrag mit Vorbehalt.
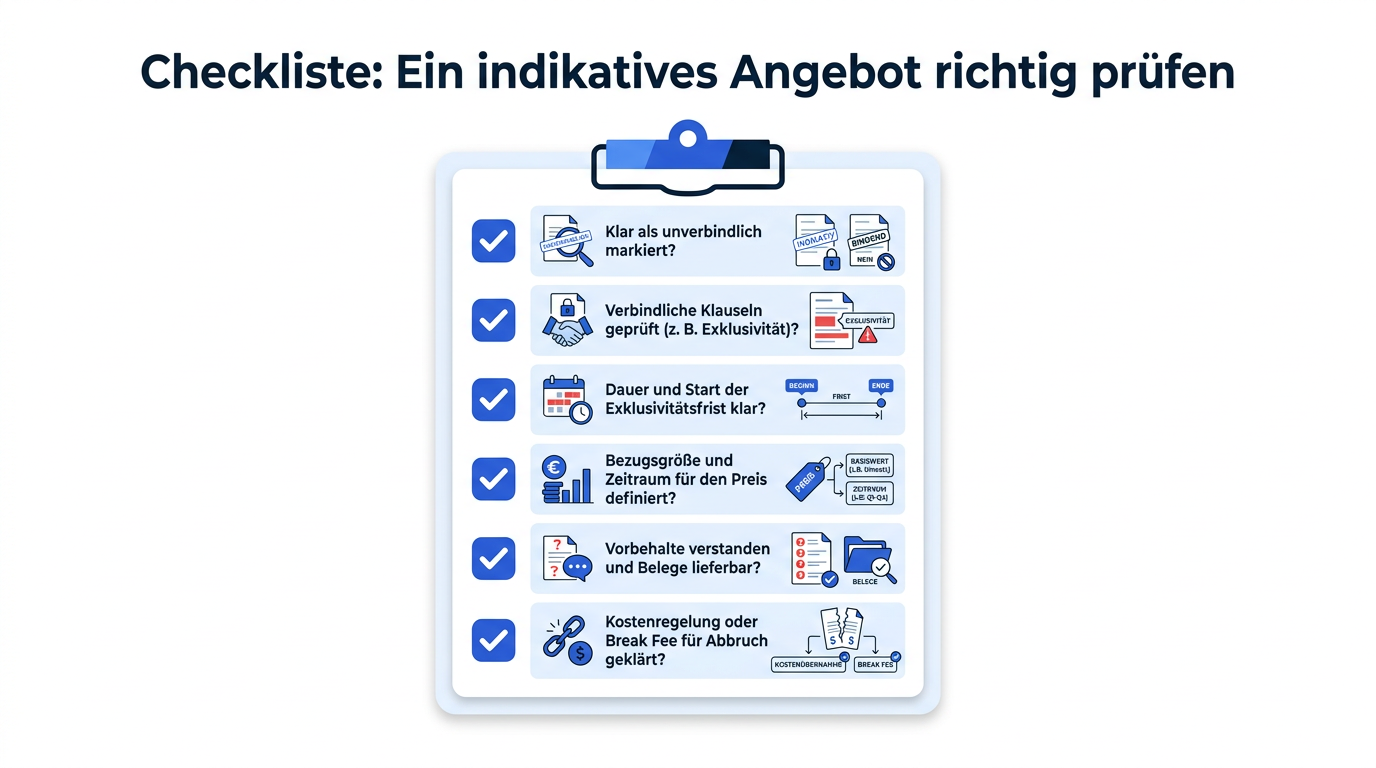
- Bewertungsgrundlage: Auf welchen Gewinn bezieht sich der Preis, über welchen Zeitraum, mit welchem Multiple. Fehlt diese Angabe, lässt sich eine spätere Preissenkung kaum nachvollziehen.
- Annahmen und Vorbehalte: Etwa dass die gezeigten Einnahmen sich in den Abrechnungen der Netzwerke wiederfinden oder dass keine manuelle Maßnahme in der Search Console vorliegt.
- Struktur: Ob nur die Website samt Domain und Inhalten übergeht oder Anteile an einer Gesellschaft.
- Zahlung: Einmalzahlung, Ratenzahlung, Treuhand, eventuell ein erfolgsabhängiger Teil.
- Zeitplan und Gültigkeit: Wie lange die Prüfung dauern soll und bis wann das Angebot gilt.
- Nebenabreden: Vertraulichkeit, Exklusivität, Kosten. Das ist der Teil, der binden kann.
Fehlen Bewertungsgrundlage und Vorbehalte völlig, ist das Angebot vor allem eines: ein Türöffner. Das muss nichts Böses bedeuten. Du solltest es aber so lesen.
Der Preis bindet nicht, weil das Angebot es ausdrücklich ausschließt
Im deutschen Recht gilt der Grundsatz, dass jemand an einen Antrag auf Abschluss eines Vertrags gebunden ist. So steht es in § 145 BGB. Derselbe Paragraf erlaubt aber, diese Bindung auszuschließen. Genau das passiert mit Formulierungen wie „unverbindlich“, „indikativ“ oder „non-binding“. Fehlt ein solcher Hinweis, kann eine Erklärung im Zweifel mehr bedeuten, als ihr Absender wollte.
Dazu kommt eine zweite Regel: Solange sich die Parteien nicht über alle Punkte geeinigt haben, die eine Seite regeln will, ist der Vertrag im Zweifel nicht geschlossen (§ 154 BGB). Eine Einigung nur über den Preis ist also noch kein Kaufvertrag. Bei einer Website gehören zum vollständigen Deal auch Übergabeumfang, Zahlungsweg, Gewährleistung und oft ein Wettbewerbsverbot. Solange das offen ist, fehlt die Einigung.
Praktisch heißt das: Der Käufer darf nach der Prüfung weniger bieten oder ganz aussteigen. Der Verkäufer darf parallel mit anderen reden, sofern nichts anderes vereinbart wurde. Beides ist kein Vertrauensbruch, es ist der Sinn des Instruments.
Diese Klauseln binden trotzdem
Ein indikatives Angebot kann Regelungen enthalten, die für einen Letter of Intent typisch sind. Stimmt der Verkäufer zu, etwa per Gegenzeichnung oder per Mail mit „einverstanden“, entsteht für diese Teile eine echte Vereinbarung. Üblicherweise geht es um vier Bausteine.
Vertraulichkeit
Der Interessent verpflichtet sich, Zahlen, Keywords, Partnerkonditionen und die URL des Projekts nicht weiterzugeben. Für Webprojekte ist das besonders heikel. Eine einzige Domain mit gutem Traffic und klarer Nische lässt sich nachbauen. Oft gibt es dafür ein separates NDA, manchmal steckt die Pflicht direkt im Angebot.
Exklusivität
Der Verkäufer sagt zu, für einen bestimmten Zeitraum mit niemand anderem über dasselbe Projekt zu verhandeln. Das ist die Klausel mit der größten wirtschaftlichen Wirkung. Ab der Zusage verlierst du den Wettbewerb zwischen mehreren Interessenten, und genau der hält den Preis oben. Bricht der Verkäufer die Exklusivität, riskiert er Schadensersatz. Gemeint ist in der Regel das negative Interesse, also die vergeblichen Aufwendungen der Gegenseite, etwa für einen beauftragten Prüfer.
Kostentragung
Hier steht, wer was bezahlt, wenn der Deal platzt. Üblich ist, dass jede Seite ihre eigenen Kosten trägt. Manche Angebote sehen eine Break Fee vor, also eine pauschale Zahlung bei Abbruch. Bei kleinen Webprojekten ist das selten, gelesen werden sollte es trotzdem.
Rechtswahl und Gerichtsstand
Für Deals über Ländergrenzen im DACH-Raum relevant. Ein Käufer aus Wien und ein Verkäufer aus Köln sollten wissen, welches Recht für die verbindlichen Teile gilt.
Der saubere Weg ist eine Schlussklausel, die alles für unverbindlich erklärt und die verbindlichen Teile einzeln benennt. Fehlt diese Trennung, wird es im Streitfall eine Auslegungsfrage. Und Auslegungsfragen sind teuer.
Vorvertragliche Haftung greift nur in engen Ausnahmen
Schon mit der Aufnahme von Verhandlungen entsteht ein Schuldverhältnis mit Rücksichtnahmepflichten. Juristen nennen die Haftung daraus culpa in contrahendo, gesetzlich steht sie seit der Schuldrechtsreform 2002 in § 311 Abs. 2 BGB in Verbindung mit §§ 241 Abs. 2 und 280 Abs. 1 BGB.
Das klingt bedrohlicher, als es ist. Der grundlose Abbruch von Verhandlungen allein löst noch keine Haftung aus. Wer aussteigt, weil ihm die Zahlen nicht gefallen oder weil er es sich anders überlegt hat, ist auf der sicheren Seite. Kritisch wird es in anderen Konstellationen:
- Jemand macht falsche Angaben oder verschweigt wesentliche Umstände, etwa eine laufende Abmahnung oder den Wegfall des wichtigsten Affiliate-Partners.
- Jemand missbraucht vertrauliche Informationen, die er nur wegen der Verhandlungen bekommen hat.
- Jemand erweckt gezielt den Eindruck, der Abschluss sei sicher, und veranlasst die Gegenseite so zu erheblichen Ausgaben, obwohl er längst nicht mehr kaufen will.